La reforma permitirá incorporar al sistema previsional a millones de peruanos. El siguiente reto será lograr que esa afiliación se traduzca en aportes, ahorro y una mayor protección durante la vejez.
ASEAF
15 septiembre, 2026
Un importante cambio comenzará en 2027
A partir de junio de 2027, toda persona de 18 años a más que no pertenezca a un sistema de pensiones deberá elegir entre el Sistema Privado de Pensiones (SPP) y el Sistema Nacional de Pensiones (SNP).
La elección se realizará a través de la Plataforma de Afiliación Segura y Transparente (PAST) y habrá un plazo de 12 meses para efectuarla. Quienes hayan cumplido 18 años antes de junio de 2027 y no elijan, serán afiliados al SPP, mientras quienes alcancen la mayoría de edad a partir de esa fecha serán incorporados al SNP si no manifiestan su predilección.
Esta medida representa un importante avance hacia la universalización de la afiliación. Sin embargo, estar afiliado no significa necesariamente estar aportando. Una persona puede permanecer afiliada durante años y registrar pocos aportes o incluso ninguno.
¿Quiénes están hoy fuera del sistema?
Las características de las personas actualmente no afiliadas permiten dimensionar el desafío que enfrentará la reforma, como se observa en el siguiente gráfico:
De acuerdo con la Encuesta Permanente de Empleo Nacional (EPEN) 2025, aproximadamente 10.4 millones de personas de 18 a 55 años no se encontraban afiliadas a un sistema de pensiones. De ellas, cerca de 7.2 millones trabajaban y 3.2 millones no lo hacían.
Entre los no afiliados que se encontraban trabajando:
- El 94% tenía un empleo informal.
- El 57% percibía menos de una Remuneración Mínima Vital (RMV).
- El 33% recibía entre una y menos de dos RMV.
- Solo el 10% percibía dos RMV o más.
Gráfico 1: radiografía de las personas de 18 a 55 no afiliadas a un sistema de pensiones, EPEN 2025
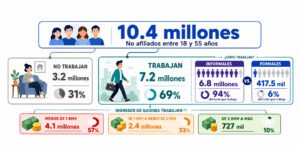 (1) Se considera la RMV de S/1,130 vigente en 2025.
Estas cifras revelan dos desafíos. El primero es incorporar al sistema previsional a quienes hoy están fuera. El segundo —y más complejo— es generar las condiciones para que puedan aportar con continuidad, pese a la informalidad y a sus bajos o variables ingresos.
De estar afiliado a construir una pensión
La reforma permitirá cerrar una primera brecha: la falta de afiliación. Pero construir una pensión requiere recorrer varios pasos adicionales, como se observa en el siguiente gráfico:
Gráfico N°2: cada paso importa, el camino hacia una pensión
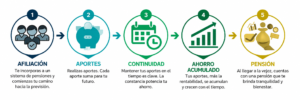 La pensión que una persona puede alcanzar depende de tres elementos fundamentales:
- Cuánto aporta.
- Con qué frecuencia lo hace.
- Durante cuánto tiempo mantiene su ahorro invertido y generando rentabilidad.
La continuidad de los aportes constituye uno de los principales desafíos del sistema previsional peruano. De acuerdo con la Organización para la Cooperación y el Desarrollo Económicos (OCDE), los trabajadores peruanos aportan, en promedio, solo durante el 36% de su vida laboral. Más aún, entre los trabajadores de menores ingresos, esta proporción disminuye a 28%.
Esta baja densidad de cotización refleja las características del mercado laboral peruano: elevada informalidad, ingresos bajos o variables y frecuentes transiciones entre empleos formales, informales y periodos sin trabajo.
Por ello, ampliar la cobertura previsional efectiva requiere no solo incorporar personas al sistema, sino también facilitar y promover la continuidad de sus aportes.
¿Qué podemos aprender de la experiencia internacional?
Aunque el Perú registra uno de los mayores niveles de informalidad en América Latina, el desafío de transformar la afiliación en ahorro no es exclusivo de nuestro país.
La experiencia internacional muestra que la ampliación de la afiliación obtiene mejores resultados cuando está acompañada de medidas que facilitan e incentivan los aportes. Entre las principales alternativas figuran:
- Incentivos al ahorro. Pueden incluir beneficios tributarios, como deducciones o créditos fiscales, así como aportes complementarios del Estado o del empleador (matching contributions) y subsidios directos al ahorro previsional. Estos mecanismos buscan hacer más atractivo aportar y pueden diseñarse de acuerdo con las características y niveles de ingreso de los trabajadores.
- Aportes flexibles. Quienes perciben ingresos variables no siempre pueden aportar el mismo monto todos los meses. Contar con montos y frecuencias adaptados a su realidad puede favorecer una mayor continuidad.
- Canales simples y cotidianos. Las herramientas digitales, los mecanismos automáticos y los canales de uso frecuente pueden reducir las barreras para ahorrar y facilitar la realización de aportes.
- Mayor formalización laboral. Ninguna política previsional sustituye los beneficios que genera el empleo formal. Promover la formalización y mejorar las condiciones laborales sigue siendo indispensable para lograr aportes más frecuentes y sostenidos.
Organismos como la OCDE y la Organización Internacional del Trabajo (OIT) recomiendan combinar la ampliación de la afiliación con incentivos al ahorro, mecanismos flexibles de contribución, herramientas digitales, educación previsional y políticas de formalización.
Perú ya cuenta con herramientas para avanzar
La reforma previsional (Ley N.º 32123) contempla mecanismos que pueden acercar el ahorro previsional a personas con distintas realidades laborales y capacidades de aporte.
Entre ellos se encuentran el aporte por consumo, los aportes complementarios del Estado bajo las condiciones previstas para su aplicación y el uso de canales digitales que permitan ahorrar de manera más sencilla y flexible.
Estas herramientas amplían las alternativas para fomentar el ahorro previsional, especialmente entre quienes no realizan aportes de manera regular. Sin embargo, para que puedan ser realmente aprovechadas, será clave que la educación previsional prevista en la normativa sea efectiva. No bastará con incorporarla: deberá ser simple, práctica y útil, de modo que las personas comprendan cómo funciona el sistema, qué herramientas tienen disponibles y por qué es importante ahorrar de manera sostenida para la vejez.
El reto será lograr que estos mecanismos sean claros, atractivos y compatibles con la capacidad de ahorro de las personas. Paralelamente, será indispensable avanzar en la formalización laboral, la mejora de los ingresos y el diseño de incentivos adecuados para aportar.
¿Cómo sabremos si estamos avanzando?
La incorporación de quienes hoy están fuera del sistema será un paso importante. Sin embargo, para conocer su verdadero impacto será necesario evaluar periódicamente:
- ¿Cuántos afiliados realizan aportes?
- ¿Con qué frecuencia aportan?
- ¿Cuánto ahorro logran acumular a lo largo de su vida laboral?
Estos indicadores permitirán determinar si la ampliación de la afiliación se está convirtiendo efectivamente en mayor cobertura y protección previsional, porque el objetivo final no es únicamente que todos los peruanos pertenezcan a un sistema de pensiones, sino que cuenten con las condiciones, los incentivos y las herramientas necesarias para construir ahorro y una pensión para su jubilación.